विकसित भारत 2047: बैंकिंग सुधारों से बदलेगी भारत की आर्थिक तस्वीर, आम नागरिकों को क्या मिलेगा लाभ?

पूनम शर्मा
भारत की बैंकिंग व्यवस्था अब एक ऐसे परिवर्तन के दौर में प्रवेश कर रही है, जहाँ बैंकों की भूमिका केवल जमा स्वीकार करने और ऋण देने तक सीमित नहीं रह सकती। विकसित भारत 2047 का लक्ष्य हासिल करने के लिए देश को ऐसी बैंकिंग प्रणाली की आवश्यकता है, जो आर्थिक विकास को गति दे, छोटे उद्यमियों को वित्तीय सहायता उपलब्ध कराए, ग्रामीण अर्थव्यवस्था को सशक्त बनाए और सामान्य नागरिक की बचत को सुरक्षित रखे।
केंद्र सरकार द्वारा बैंकिंग क्षेत्र में व्यापक सुधारों की संभावनाओं की समीक्षा के लिए उच्चस्तरीय समिति गठित करने की खबर ने इस विषय को फिर राष्ट्रीय चर्चा के केंद्र में ला दिया है। प्रस्तावित सुधारों के संदर्भ में सबसे महत्वपूर्ण प्रश्न यह है कि क्या भारत की बैंकिंग प्रणाली अगले दो दशकों में देश की बढ़ती आर्थिक आवश्यकताओं को पूरा करने में सक्षम होगी?
इसका उत्तर केवल बैंकों की संख्या, शाखाओं या उनके मुनाफे में नहीं, बल्कि उनकी कार्यक्षमता, वित्तीय समावेशन, पारदर्शिता और आम नागरिकों तक पहुंच में छिपा है।
आर्थिक महाशक्ति बनने के लिए मजबूत बैंकिंग व्यवस्था आवश्यक
भारत ने पिछले एक दशक में बैंकिंग और डिजिटल भुगतान के क्षेत्र में महत्वपूर्ण उपलब्धियां हासिल की हैं। प्रधानमंत्री जनधन योजना, आधार आधारित पहचान व्यवस्था, प्रत्यक्ष लाभ अंतरण और यूनिफाइड पेमेंट्स इंटरफेस (UPI) ने वित्तीय सेवाओं तक पहुंच का स्वरूप बदल दिया है।
आज छोटे दुकानदार से लेकर बड़े उद्योगपति तक डिजिटल भुगतान का उपयोग कर रहे हैं। ग्रामीण क्षेत्रों में भी बैंकिंग सेवाओं की पहुंच बढ़ी है।
लेकिन विकसित भारत 2047 के लक्ष्य के लिए केवल डिजिटल लेनदेन पर्याप्त नहीं होंगे। देश को विनिर्माण, ऊर्जा, परिवहन, कृषि, आवास और आधुनिक तकनीकी उद्योगों के लिए दीर्घकालिक पूंजी उपलब्ध करानी होगी।
बैंकों को इस निवेश आवश्यकता और वित्तीय जोखिम के बीच संतुलन बनाना होगा।
छह महीने में तैयार होगा बैंकिंग सुधारों का रोडमैप
केंद्रीय वित्त मंत्रालय ने 30 अक्टूबर 2026 को ‘हाई लेवल कमेटी ऑन बैंकिंग फॉर विकसित भारत’ का गठन किया। इसकी अध्यक्षता पूर्व केंद्रीय सतर्कता आयुक्त सुरेश एन. पटेल करेंगे।
समिति में भारतीय रिजर्व बैंक के उप-गवर्नर शिरीष चंद्र मुर्मू, इंडियन बैंक की पूर्व प्रबंध निदेशक पद्मजा चुंदुरु और आरबीआई के पूर्व उप-गवर्नर एन. एस. विश्वनाथन शामिल हैं।
समिति को छह महीने का समय दिया गया है। यह बैंकिंग कानूनों, नियामकीय ढांचे, पूंजी आवश्यकताओं, प्राथमिकता क्षेत्र ऋण, डिजिटल बैंकिंग, कृत्रिम बुद्धिमत्ता और साइबर सुरक्षा की समीक्षा करेगी।
वित्त मंत्री निर्मला सीतारमण ने केंद्रीय बजट 2026-27 में इस समिति के गठन की घोषणा की थी। महत्वपूर्ण बात यह है कि फिलहाल सुधार लागू नहीं किए गए हैं; समिति उनकी सिफारिशें तैयार करेगी।
भारतीय बैंकों की आर्थिक स्थिति कितनी मजबूत?
सरकारी आंकड़ों के अनुसार, सार्वजनिक क्षेत्र के बैंकों का सकल गैर-निष्पादित परिसंपत्ति अनुपात (GNPA), अर्थात कुल ऋणों में फंसे हुए ऋणों का हिस्सा, मार्च 2022 के 7.3 प्रतिशत से घटकर मार्च 2026 में 1.9 प्रतिशत रह गया।
इसी अवधि में सार्वजनिक बैंकों का वार्षिक शुद्ध लाभ लगभग 67,000 करोड़ रुपये से बढ़कर 1.98 लाख करोड़ रुपये हो गया। कुल जमा राशि भी बढ़कर 156.3 लाख करोड़ रुपये पहुंच गई।
सार्वजनिक क्षेत्र के बैंकों की स्थिति 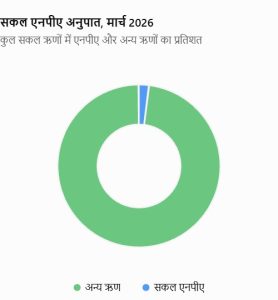
मार्च 2022
7.3%
मार्च 2026
1.9%
ये आंकड़े बैंकिंग प्रणाली में सुधार दर्शाते हैं, लेकिन भविष्य में बढ़ते ऋण वितरण के साथ परिसंपत्तियों की गुणवत्ता बनाए रखना भी उतना ही आवश्यक होगा।
छोटे व्यापारियों और उद्यमियों को क्या लाभ हो सकता है?
भारत में सूक्ष्म, लघु और मध्यम उद्यम रोजगार तथा उत्पादन के महत्वपूर्ण आधार हैं। इसके बावजूद छोटे उद्यमियों को पर्याप्त जमानत, औपचारिक आय के दस्तावेजों और ऋण स्वीकृति की जटिल प्रक्रियाओं जैसी चुनौतियों का सामना करना पड़ता है।
यदि प्रस्तावित सुधारों से ऋण मूल्यांकन अधिक प्रभावी होता है और पूंजी की लागत घटती है, तो छोटे उद्योगों को विस्तार, नई मशीनरी और रोजगार सृजन के लिए वित्त उपलब्ध कराना आसान हो सकता है।
हालांकि सस्ता ऋण मिलना स्वतः सुनिश्चित नहीं है। ब्याज दरें आरबीआई की मौद्रिक नीति, बैंकों की लागत और उधारकर्ता के जोखिम पर भी निर्भर करेंगी।
किसानों और ग्रामीण भारत के लिए महत्वपूर्ण अवसर
समिति क्षेत्रीय ग्रामीण बैंकों, सहकारी बैंकों, प्राथमिकता क्षेत्र ऋण व्यवस्था और लीड बैंक योजना की भी समीक्षा करेगी। इन सुधारों का प्रभाव किसानों, स्वयं सहायता समूहों, महिला उद्यमियों और ग्रामीण व्यवसायों पर पड़ सकता है।
यदि ग्रामीण बैंकिंग में प्रक्रियाएं सरल हों और स्थानीय आवश्यकताओं के अनुरूप ऋण उपलब्ध हो, तो कृषि प्रसंस्करण, डेयरी, मत्स्यपालन और ग्रामीण उद्योगों को प्रोत्साहन मिल सकता है।
लेकिन वित्तीय समावेशन का अर्थ केवल बैंक खाता खोलना नहीं है। वास्तविक समावेशन तभी होगा जब ग्रामीण नागरिक बचत, ऋण, बीमा और शिकायत निवारण जैसी सेवाओं का प्रभावी उपयोग कर सकें।
कृत्रिम बुद्धिमत्ता से बदलेगी बैंकिंग, लेकिन जोखिम भी बढ़ेंगे
भविष्य की बैंकिंग में कृत्रिम बुद्धिमत्ता की भूमिका बढ़ सकती है। एआई के माध्यम से संदिग्ध लेनदेन की पहचान, ग्राहक सेवा, दस्तावेजों की जांच और ऋण मूल्यांकन को अधिक प्रभावी बनाया जा सकता है।
इसके साथ साइबर धोखाधड़ी, व्यक्तिगत जानकारी के दुरुपयोग और एल्गोरिदम आधारित भेदभाव जैसी चुनौतियां भी सामने आती हैं।
इसलिए तकनीकी आधुनिकीकरण के साथ मजबूत डेटा सुरक्षा, मानवीय निगरानी और प्रभावी शिकायत निवारण व्यवस्था आवश्यक होगी।
आम नागरिक की जिंदगी में क्या बदलेगा?
बैंकिंग सुधारों का वास्तविक प्रभाव आम परिवारों के अनुभव से मापा जाएगा। क्या गृह ऋण की प्रक्रिया सरल होगी? क्या वरिष्ठ नागरिकों को सुरक्षित और सुविधाजनक बैंकिंग सेवाएं मिलेंगी? क्या छोटे खाताधारकों को अनावश्यक शुल्कों से राहत मिलेगी? क्या साइबर धोखाधड़ी की शिकायतों का शीघ्र समाधान होगा?
ये सभी संभावित सुधार के क्षेत्र हैं, लेकिन सरकार ने अभी ऐसी विशिष्ट सुविधाओं की घोषणा नहीं की है।
एक विकसित बैंकिंग प्रणाली में ग्राहक को पारदर्शी शुल्क, स्पष्ट ऋण शर्तें, सुरक्षित डिजिटल सेवाएं और समयबद्ध शिकायत समाधान मिलना चाहिए।
बड़े बैंक या मजबूत बैंक: प्राथमिकता क्या हो?
वैश्विक प्रतिस्पर्धा के लिए भारतीय बैंकों का आकार बढ़ाने पर भी चर्चा हो रही है। बड़े बैंक विशाल अवसंरचना परियोजनाओं और अंतरराष्ट्रीय व्यापार के लिए अधिक वित्त उपलब्ध करा सकते हैं।
लेकिन केवल बैंकों का विलय उन्हें बेहतर नहीं बना देता। स्वस्थ प्रतिस्पर्धा, कुशल प्रबंधन, जोखिम नियंत्रण और ग्राहक सेवा भी उतने ही महत्वपूर्ण हैं।
इसलिए भविष्य के सुधारों में बड़े अंतरराष्ट्रीय बैंकों और स्थानीय आवश्यकताओं को पूरा करने वाले छोटे वित्तीय संस्थानों, दोनों की भूमिका सुरक्षित रखनी होगी।
निष्कर्ष: विकसित भारत की असली परीक्षा वित्तीय समावेशन
विकसित भारत 2047 की परिकल्पना में बैंकिंग सुधार एक महत्वपूर्ण आधार बन सकते हैं। मजबूत बैंक उद्योगों को पूंजी देंगे, छोटे व्यवसायों को अवसर उपलब्ध कराएंगे और परिवारों की आर्थिक सुरक्षा बढ़ाएंगे।
लेकिन सुधारों की सफलता का मूल्यांकन केवल बैंकिंग लाभ, डिजिटल लेनदेन या अंतरराष्ट्रीय रैंकिंग से नहीं होना चाहिए।
वास्तविक सफलता उस दिन होगी जब छोटे किसान को समय पर ऋण, युवा उद्यमी को व्यवसाय शुरू करने के लिए पूंजी, महिला को आर्थिक आत्मनिर्भरता का अवसर और सामान्य नागरिक को सुरक्षित तथा भरोसेमंद बैंकिंग सेवाएं मिलेंगी।
भारत को 2047 तक केवल विश्वस्तरीय बैंक नहीं, बल्कि ऐसी बैंकिंग व्यवस्था चाहिए जो विकास के अवसरों को समाज के अंतिम व्यक्ति तक पहुंचा सके।
